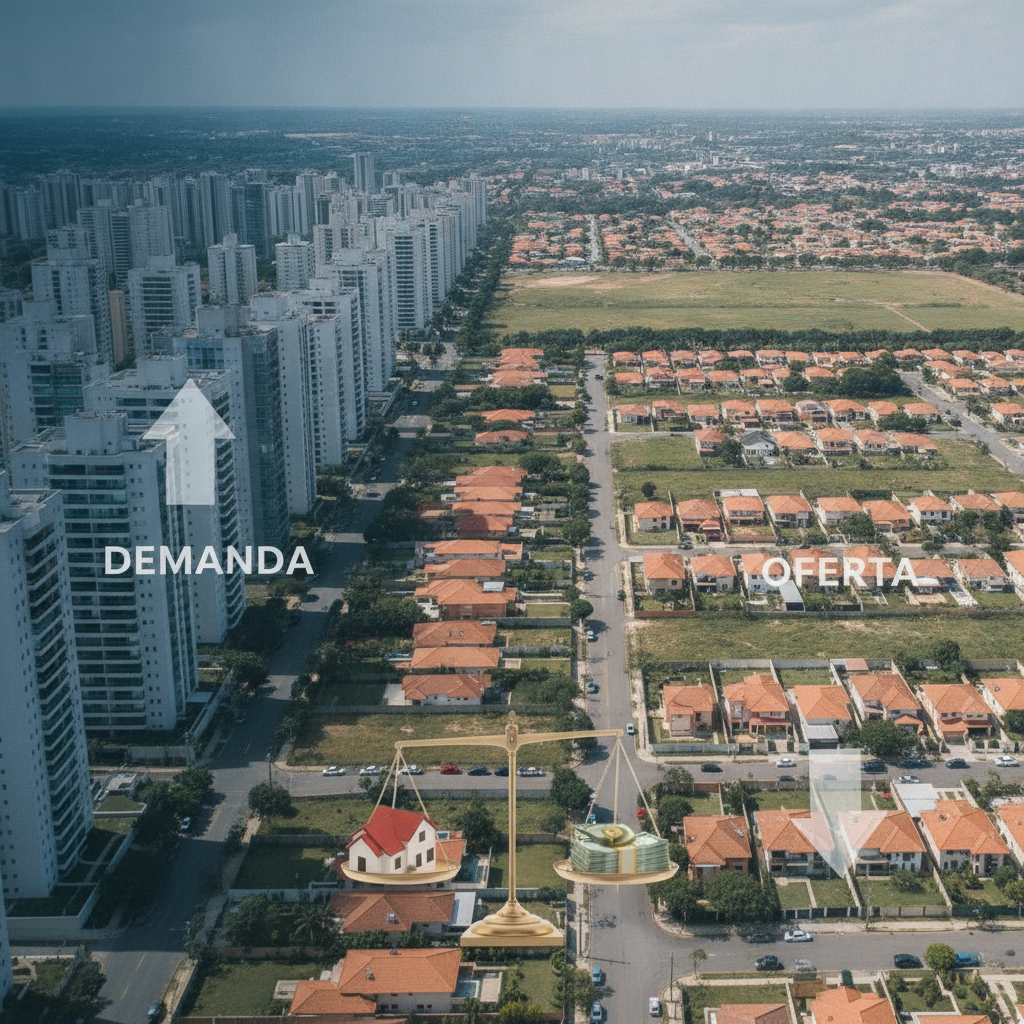
O preço de um imóvel não é definido por uma tabela oficial nem pelo desejo do proprietário. Ele nasce do encontro entre quantas pessoas querem comprar naquela região e quantos imóveis estão disponíveis. Essa é a lógica de oferta e demanda aplicada ao mercado imobiliário — e é ela que explica por que um apartamento de 60 m² pode custar R$ 400 mil em um bairro e R$ 900 mil a poucos quilômetros dali.
Entender esse mecanismo é o que separa quem compra bem de quem paga caro. Neste guia, você vai ver o que faz os preços subirem ou caírem, quais indicadores acompanhar e como usar essa leitura para decidir o melhor momento de comprar, vender ou investir.
O que são oferta e demanda no mercado imobiliário
A oferta é o conjunto de imóveis disponíveis para venda ou locação em determinado momento e região: lançamentos das incorporadoras, imóveis usados anunciados por proprietários, unidades retomadas por bancos e imóveis prontos ainda em estoque.
A demanda é o número de pessoas dispostas e capazes de comprar ou alugar. Repare no "e capazes": querer comprar não basta. A demanda efetiva depende de renda, poupança para entrada e, principalmente, acesso a crédito. Uma família que sonha com um imóvel de R$ 500 mil só entra na conta da demanda se conseguir aprovar o financiamento.
Por que a oferta de imóveis é lenta para reagir
No mercado imobiliário, a oferta é inelástica no curto prazo. Se a demanda por celulares dispara, a fábrica aumenta a produção em semanas. Se a demanda por apartamentos dispara, a incorporadora precisa comprar terreno, aprovar projeto na prefeitura, lançar, vender e construir — um ciclo que costuma levar de 3 a 5 anos entre a decisão e a entrega das chaves.
Essa defasagem é a raiz de boa parte dos desequilíbrios do setor. Quando o mercado aquece, não há imóveis novos suficientes e os preços sobem. Quando as obras iniciadas no auge finalmente ficam prontas, o cenário econômico já pode ter mudado — e o excesso de unidades pressiona os preços para baixo.
O ponto de equilíbrio
O preço de equilíbrio é aquele em que a quantidade de imóveis ofertados é absorvida pelos compradores em um ritmo saudável. Quando oferta e demanda se desencontram, o preço se ajusta — às vezes de forma explícita (redução do valor anunciado), às vezes de forma disfarçada (descontos maiores na negociação, bônus de mobília, entrada parcelada, isenção de taxas).
Um exemplo prático: em um bairro consolidado, sem terrenos livres e com poucos lançamentos por ano, qualquer aumento de procura se transforma quase imediatamente em alta de preço. Já em uma região de expansão, onde cinco torres foram entregues no mesmo semestre, o comprador ganha poder de barganha e o vendedor concorre com dezenas de unidades praticamente iguais.
Como o desequilíbrio entre oferta e demanda se traduz em preço
Quando a demanda supera a oferta
Os sinais são claros: o preço do metro quadrado sobe acima da inflação, os descontos na negociação encolhem (às vezes para 2% ou 3%), imóveis bons são vendidos em poucas semanas e a Velocidade de Vendas sobre Oferta (VSO) dos lançamentos fica alta. Nesse cenário, o vendedor dita as regras e o comprador que hesita perde a oportunidade.
Quando a oferta supera a demanda
O estoque cresce, o prazo médio de venda se estica — de poucos meses para um ano ou mais — e a margem de negociação costuma se abrir para a faixa de 5% a 15%, dependendo da urgência do vendedor e do padrão do imóvel. É o momento em que o comprador preparado, com recursos e crédito aprovado, consegue as melhores condições.
Preço anunciado não é preço transacionado
Esse é um dos pontos mais mal compreendidos do mercado. Os índices de preço mais conhecidos, como o FipeZap, medem valores de anúncio. O valor efetivamente registrado em escritura costuma ser menor, justamente por causa da negociação. Em mercados frios, essa diferença aumenta: o anúncio pode ficar parado no mesmo valor por meses, enquanto os negócios fechados já saem bem abaixo.
A queda "invisível" dos preços
No Brasil, o preço nominal dos imóveis raramente despenca. O que acontece com mais frequência é a queda em termos reais: o valor anunciado fica estagnado ou sobe 2% ao ano enquanto a inflação corre a 4% ou 5%. Na prática, o imóvel perdeu poder de compra — mas o proprietário nem percebe, porque o número no anúncio continuou o mesmo ou até subiu. Entre 2015 e 2018, por exemplo, boa parte das capitais brasileiras viveu exatamente isso: preços quase parados no nominal e desvalorização relevante quando descontada a inflação.
Fatores que aumentam a demanda por imóveis
Juros e taxa Selic. É o fator mais poderoso. O financiamento imobiliário no Brasil costuma ter prazos de até 35 anos, e a parcela é altamente sensível à taxa. Com juros em torno de 8% a 9% ao ano, uma família consegue financiar um valor consideravelmente maior do que com taxas de 11% a 12%, mantendo a mesma renda. Quando a Selic cai, milhões de pessoas entram na faixa de aprovação de crédito — e a demanda explode.
Disponibilidade de crédito. Não basta juro baixo: é preciso funding. O crédito imobiliário brasileiro se apoia na caderneta de poupança (SBPE), no FGTS, em LCIs, CRIs e letras garantidas. Quando a poupança sofre saques líquidos, os bancos apertam as condições, reduzem o percentual financiado e encarecem as taxas — mesmo com a Selic estável.
Programas habitacionais. O Minha Casa Minha Vida, com subsídios e taxas reduzidas para as faixas de menor renda, é um dos maiores motores de demanda do país, especialmente nas faixas de imóveis mais populares.
Emprego, renda e confiança. Comprar imóvel é assumir um compromisso de décadas. Em cenários de desemprego alto ou incerteza, mesmo quem tem dinheiro adia a decisão.
Mudanças demográficas e de comportamento. As famílias brasileiras estão menores, há mais pessoas morando sozinhas e o home office elevou a procura por um cômodo extra ou por cidades médias com melhor qualidade de vida. Isso redesenha a demanda: cresce a procura por studios e compactos em áreas centrais e, ao mesmo tempo, por imóveis maiores em regiões periféricas bem servidas.
Migração econômica. Cidades com polos industriais, agronegócio forte, universidades ou grandes projetos de infraestrutura atraem população e criam demanda onde antes não existia.
Fatores que aumentam ou restringem a oferta de imóveis
Volume de lançamentos e entregas. As incorporadoras lançam quando enxergam demanda e crédito. O problema é o descompasso temporal: os lançamentos de hoje viram estoque disponível daqui a três ou quatro anos.
Custo de construção. O INCC (Índice Nacional de Custo da Construção) mede a evolução dos custos de materiais e mão de obra. Quando ele dispara — como ocorreu no período pós-pandemia —, obras ficam mais caras, projetos menos rentáveis são engavetados e a oferta futura encolhe.
Preço e escassez de terrenos. Em bairros consolidados, o terreno pode representar 30% a 40% do custo total do empreendimento. Onde não há mais áreas disponíveis, a oferta simplesmente não cresce, e o preço reflete essa escassez estrutural.
Legislação urbana. Plano diretor, coeficiente de aproveitamento, gabarito máximo, recuos e zoneamento determinam quantos metros quadrados podem ser construídos em cada lote. Uma revisão do plano diretor que libera mais potencial construtivo em uma avenida pode multiplicar a oferta futura da região — e mudar o preço dos terrenos da noite para o dia.
Estoque de usados e imóveis retomados. Em momentos de aperto econômico, cresce o número de imóveis retomados por bancos e levados a leilão, ampliando a oferta e pressionando os preços dos usados naquela faixa.
Fatores locais: por que o preço varia de rua para rua
O mercado imobiliário é hiperlocal. Dois imóveis idênticos, na mesma cidade, podem ter diferença de preço de 50% ou mais. O que explica isso:
- Mobilidade. A chegada de uma estação de metrô, um corredor de ônibus ou uma nova avenida é um dos maiores vetores de valorização conhecidos. Imóveis a distância caminhável de estações costumam ter preços por metro quadrado sensivelmente superiores aos de quarteirões mais distantes.
- Serviços no entorno. Supermercados, farmácias, escolas de boa reputação, hospitais e parques aumentam a demanda porque reduzem o custo de tempo do morador.
- Segurança e qualidade urbana. Iluminação, calçadas, arborização e percepção de segurança influenciam diretamente o quanto as pessoas estão dispostas a pagar.
- Anúncios de obras. A valorização costuma ser antecipada: o preço sobe quando a obra é anunciada e licitada, não quando é inaugurada. Quem compra depois da entrega normalmente já pagou pela valorização.
Por isso é perfeitamente possível que, na mesma capital, um bairro registre alta real de preços enquanto outro fica estagnado por anos. Médias de cidade escondem realidades muito diferentes.
Como identificar o momento do ciclo imobiliário
O mercado imobiliário se move em ciclos longos, com quatro fases:
- Recuperação — estoque alto começa a ser absorvido, preços ainda parados, poucos lançamentos. É historicamente a melhor janela de compra.
- Expansão — vendas aceleram, descontos somem, preços sobem acima da inflação, incorporadoras lançam forte.
- Excesso de oferta — os lançamentos do auge são entregues, o estoque volta a crescer e a velocidade de vendas cai.
- Recessão — preços estagnam ou caem em termos reais, distratos aumentam, lançamentos despencam. Prepara a recuperação seguinte.
Indicadores para acompanhar
- Índice FipeZap — evolução dos preços de anúncio de venda e locação por cidade e bairro.
- Indicadores Abrainc-Fipe e Secovi — lançamentos, vendas, VSO e estoque.
- CBIC — dados de construção, emprego no setor e custos.
- Banco Central — volume de financiamentos concedidos e saldo da poupança.
Sinais práticos que qualquer pessoa consegue ler
Andando pelo bairro: quantas placas de "vende-se" existem? Há quanto tempo os anúncios estão nos portais sem mudança de preço? Quantos canteiros de obras foram abertos nos últimos 12 meses? Corretores da região estão pedindo urgência ou aceitando propostas baixas?
Yield: o termômetro de sobrevalorização
Divida o aluguel anual pelo preço de venda do imóvel. No Brasil, o rendimento bruto de locação residencial costuma girar em torno de 0,4% a 0,6% ao mês, ou algo entre 5% e 7% ao ano. Quando o yield de uma região cai muito abaixo disso, é sinal de que o preço de venda subiu mais rápido do que a capacidade de pagamento dos moradores — um indício clássico de sobrevalorização.
Como usar a leitura de oferta e demanda na sua decisão
Se você compra para morar: aproveite mercados com estoque alto para negociar duro, e priorize o tempo de uso. Quem vai morar 10 ou 15 anos no imóvel sofre pouco com oscilações de curto prazo. Pagar 5% a mais em um imóvel que resolve sua vida é menos grave do que esperar cinco anos por uma queda que pode não vir.
Se você investe: procure regiões com oferta estruturalmente limitada (poucos terrenos, restrição de gabarito) e vetor de crescimento comprovado — infraestrutura em obras, não apenas prometida. Oferta limitada + demanda crescente é a combinação que sustenta valorização real.
Se você vende: precifique com base em imóveis efetivamente vendidos na região nos últimos meses, não em anúncios. Anúncio parado há um ano é preço de fantasia. Peça a um corretor o histórico de negócios fechados em prédios comparáveis.
Erros comuns: comprar no pico do ciclo achando que a alta é permanente, ignorar condomínio, IPTU e manutenção no cálculo de rentabilidade, e projetar valorização futura com base no desempenho dos últimos anos.
Perguntas frequentes sobre oferta, demanda e preço de imóveis
Imóvel sempre valoriza no longo prazo? Não. As séries históricas brasileiras mostram períodos longos de estagnação real — o ciclo de 2015 a 2019 é o exemplo mais recente. Imóvel bem localizado tende a preservar valor, mas "preservar valor" e "valorizar acima da inflação" são coisas diferentes.
Vale a pena esperar o preço cair? Depende do custo de esperar. Se você paga aluguel enquanto aguarda, faça a conta: dois ou três anos de aluguel podem consumir toda a economia esperada. Além disso, quedas reais de preço costumam vir acompanhadas de juros altos, o que encarece a parcela do financiamento.
Juros altos derrubam o preço dos imóveis? Reduzem a demanda e aumentam o prazo de venda, sim. Mas o efeito aparece mais na estagnação nominal com perda real do que em quedas bruscas de preço, porque o vendedor brasileiro tende a segurar o imóvel em vez de aceitar prejuízo declarado.
Como saber se um imóvel está caro para a região? Compare o preço por metro quadrado com outros imóveis semelhantes no mesmo raio, ajuste por andar, vaga, idade do prédio e estado de conservação, e cheque o yield de aluguel da região.
Oferta e demanda influenciam o aluguel da mesma forma? Influenciam, mas com reação bem mais rápida. O contrato de aluguel dura de 12 a 30 meses, então o mercado de locação se reajusta em meses, não em anos — e costuma antecipar os movimentos do mercado de venda.