Se você percebeu que cada vez mais conhecidos trocaram São Paulo, Rio, Belo Horizonte ou Porto Alegre por cidades de porte médio no interior, não é impressão. O chamado êxodo das capitais é um movimento real, acelerado a partir de 2020, e já produz efeitos concretos sobre preços, aluguéis e liquidez de imóveis em todo o Brasil.
A resposta curta para quem quer decidir algo: sim, cidades médias bem posicionadas vêm registrando valorização acima da média nacional e aluguéis com rentabilidade superior à das capitais — mas o movimento não é homogêneo, a liquidez na revenda é menor e escolher o município errado pode significar anos com um imóvel parado. A seguir, você entende o fenômeno, os números, os riscos e um checklist prático antes de comprar.
O que é o êxodo das capitais e por que ele ganhou força no Brasil
O êxodo das capitais é a migração líquida de moradores das grandes capitais e regiões metropolitanas para municípios de porte médio, geralmente entre 100 mil e 500 mil habitantes. Não se trata de abandono das cidades grandes, mas de um saldo: mais gente saindo do que chegando.
Os dados do IBGE ajudam a enxergar a tendência. O Censo de 2022 mostrou que várias capitais cresceram abaixo da média nacional — algumas, como Porto Alegre e Rio de Janeiro, praticamente estagnaram ou perderam população em relação a estimativas anteriores. Enquanto isso, cidades médias do interior paulista, mineiro, catarinense, goiano e do Centro-Oeste registraram crescimento populacional bem acima da média do país no mesmo período.
É importante separar três fenômenos diferentes:
- Êxodo urbano puro: sair da cidade grande para o campo ou para municípios pequenos, com mudança radical de estilo de vida. É o menor dos movimentos.
- Interiorização: deslocamento para cidades médias que oferecem serviços urbanos completos (hospital, universidade, shopping, aeroporto regional). É o movimento dominante.
- Mudança dentro da própria região metropolitana: trocar o bairro central por um município vizinho mais barato. Comum, mas não configura êxodo da capital.
A linha do tempo é clara: a pandemia funcionou como gatilho, o trabalho remoto deu viabilidade, e os anos seguintes consolidaram o movimento — mesmo com o retorno parcial aos escritórios.
Os 5 motores da mudança para cidades médias
1. Trabalho remoto e híbrido. Ao desvincular moradia de escritório, o modelo híbrido permitiu que profissionais mantivessem salário de capital morando em cidade com custo menor. Quem vai ao escritório duas vezes por semana aceita morar a 100 ou 150 km de distância.
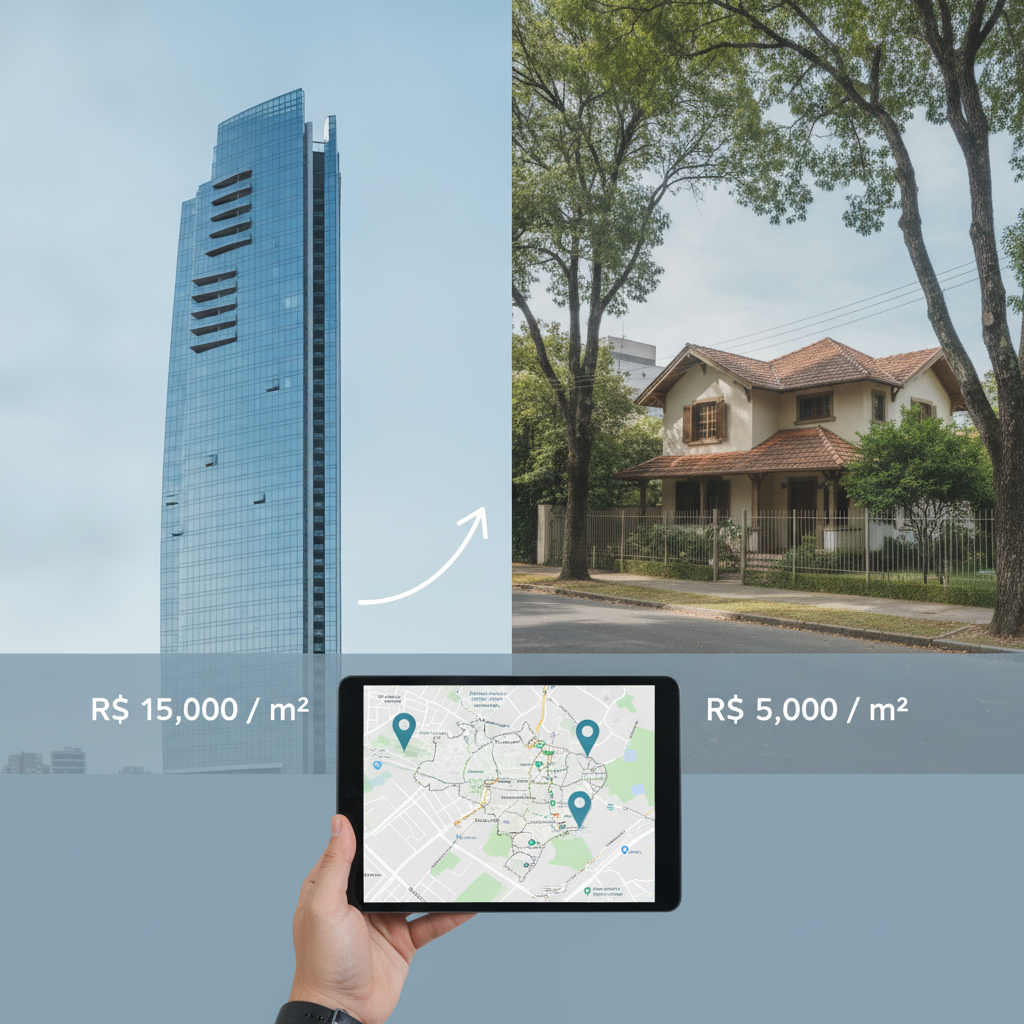
2. Preço do metro quadrado. É o motor mais forte. Enquanto o metro quadrado de venda em bairros valorizados de São Paulo supera com folga a casa dos R$ 12 mil a R$ 15 mil, cidades médias do interior frequentemente operam na faixa de R$ 4 mil a R$ 8 mil por metro quadrado — valores aproximados, que variam muito por bairro e padrão. Na prática, o mesmo orçamento compra 50% a 100% mais área útil.
3. Trânsito e segurança. Reduzir de 2 horas para 20 minutos o deslocamento diário equivale a recuperar semanas de vida por ano. Somada à percepção de maior segurança, essa conta pesa na decisão familiar.
4. Qualidade de vida e espaço. Quintal, varanda ampla, condomínio horizontal com área verde e home office separado viraram itens de primeira necessidade depois de 2020 — e são muito mais acessíveis fora das capitais.
5. Economia local forte. Agronegócio, indústria, polos logísticos e a interiorização de universidades e campi federais criaram empregos qualificados no interior. Cidades como Ribeirão Preto, Uberlândia, Londrina, Chapecó, Caxias do Sul, Rio Verde e Sorriso atraem profissionais de alta renda sem depender da capital.
Como o êxodo das capitais afeta os preços dos imóveis
O efeito mais direto é a pressão de demanda sobre um estoque limitado. Cidades médias não tinham oferta pronta para absorver milhares de novos moradores de renda média-alta. O resultado típico: alta do preço médio do metro quadrado acima da inflação durante vários trimestres seguidos.
Índices de mercado como o FipeZap vêm apontando, desde 2021, variações anuais de preço de venda em diversas cidades médias superiores à média das capitais — em alguns municípios do interior catarinense e paulista, a valorização nominal acumulada no período superou com folga o IPCA acumulado.
Nas capitais, o efeito não foi queda generalizada, e sim desaceleração seletiva:
- Bairros centrais, bem servidos de transporte e serviços, seguiram valorizando.
- Imóveis antigos, sem vaga de garagem ou em regiões periféricas, passaram a ter valorização nominal abaixo da inflação — ou seja, desvalorização real.
Essa distinção é essencial. Um imóvel que subiu 4% no ano enquanto o IPCA ficou em 4,5% não valorizou: perdeu poder de compra. Sempre compare o desempenho nominal com um índice de inflação antes de comemorar.
Impacto no mercado de aluguel: capitais x interior
O aluguel reagiu mais rápido que a venda. Cidades médias que receberam fluxo migratório relevante viram a taxa de ocupação subir e a oferta de imóveis para locação encolher, puxando reajustes fortes em contratos novos.
O ponto mais interessante para investidores é o yield (rentabilidade anual do aluguel sobre o valor do imóvel). Como regra geral de mercado, imóveis residenciais em capitais costumam render algo entre 0,35% e 0,50% ao mês, enquanto em cidades médias é comum encontrar 0,50% a 0,70% ao mês — números aproximados, que dependem do bairro, do padrão e da vacância local. A lógica é simples: o preço de venda no interior é proporcionalmente mais baixo que o valor do aluguel.
Cidades litorâneas e de serra ganharam ainda uma segunda camada: o aluguel por temporada combinado com estadias longas de profissionais remotos, que elevou a receita média por imóvel em destinos como o litoral catarinense e a serra gaúcha e mineira.
O risco existe e precisa ser dito: mercados locatícios menores são menos profundos. Com menos inquilinos potenciais, a vacância entre contratos pode passar de 2 ou 3 meses, e um imóvel fora do padrão local (grande demais, caro demais) pode ficar encalhado.
Quais perfis de cidade mais se beneficiam do movimento
Nem toda cidade média surfa essa onda. Os perfis com melhor desempenho são:
- Cidades-dormitório premium até 150 km da capital, com boa rodovia de acesso — permitem o modelo híbrido sem mudar de vida por completo.
- Polos universitários e tecnológicos, com demanda locatícia perene de estudantes e professores.
- Municípios do agronegócio e da indústria, com renda per capita crescente e forte geração de emprego formal.
- Cidades litorâneas e de serra, movidas por qualidade de vida e turismo.
Antes de escolher, avalie indicadores objetivos: PIB per capita, saldo de empregos do Caged nos últimos 24 meses, crescimento populacional no Censo, cobertura de internet por fibra, hospital de referência, oferta de escolas e distância real até o aeroporto mais próximo.
Oportunidades e riscos para quem quer investir em imóveis em cidades médias
Oportunidades: ticket de entrada menor (dá para montar uma carteira com o valor de um único apartamento na capital), yield superior, e acesso a loteamentos em fase inicial de valorização, onde o ganho de capital pode ser expressivo quando a infraestrutura chega.
Riscos: liquidez reduzida na revenda — vender um imóvel de alto padrão em cidade de 150 mil habitantes pode levar de 6 a 18 meses; dependência de uma única cadeia econômica (se a safra ou a fábrica vão mal, o mercado inteiro trava); e excesso de lançamentos criando bolhas locais quando várias incorporadoras entram ao mesmo tempo.
Para a Análise Comparativa de Mercado (ACM) em cidades com poucos dados públicos, combine: anúncios ativos em portais (descontando 5% a 10% de margem de negociação), conversa com dois ou três corretores locais, consulta ao valor venal do IPTU e verificação de preços de registro em cartório.
E não subestime a gestão à distância: imobiliária parceira confiável, administradora de locação e seguro-fiança ou título de capitalização são itens obrigatórios para quem investe longe de casa.
Checklist prático antes de comprar um imóvel no interior
- Visite a cidade em dia útil e em fim de semana — a dinâmica muda completamente.
- Peça a matrícula atualizada, confirme a regularidade do loteamento e consulte o plano diretor do município.
- Cheque infraestrutura: saneamento, internet por fibra, hospital de referência e escolas.
- Simule o custo total: ITBI, escritura, registro, condomínio e IPTU local.
- Meça o tempo real de deslocamento até a capital e o aeroporto mais próximo (não confie só no mapa).
Financiamento, documentação e custos: o que muda fora das capitais
O crédito imobiliário está disponível em praticamente todo o país, mas há diferenças práticas:
- Oferta de agências e avaliadores: em municípios menores, a avaliação bancária pode demorar mais e, com poucos comparativos de mercado, o banco tende a ser conservador, avaliando o imóvel abaixo do valor negociado. Isso reduz o valor financiado e exige mais entrada.
- ITBI e cartório: a alíquota do ITBI é municipal e costuma variar entre 2% e 3%, mas há municípios com percentuais diferentes. Os emolumentos de cartório são estaduais — somados, escritura, registro e ITBI raramente ficam abaixo de 4% a 5% do valor do imóvel.
- Programas habitacionais: faixas do Minha Casa, Minha Vida têm limites de valor que variam por porte do município, o que pode ampliar o acesso no interior.
- Imóveis rurais e chácaras: atenção redobrada. Área rural tem registro, matrícula e regras de financiamento distintos do urbano, e muitos bancos simplesmente não financiam. Áreas de expansão urbana podem ainda não ter registro regularizado.
O futuro: o êxodo das capitais veio para ficar?
Parcialmente. Com grandes empresas encerrando o home office integral, houve um retorno de parte dos migrantes — especialmente de quem não tinha vínculo familiar com o destino. O que se consolidou foi um modelo intermediário: a migração pendular, com famílias mantendo dupla residência ou morando no interior e indo à capital dois ou três dias por semana.
Demograficamente, a tendência de desconcentração deve continuar: o Brasil envelhece, as capitais ficam caras e as cidades médias seguem ganhando infraestrutura. A década deve consolidar o interior como protagonista do mercado imobiliário, sem que isso signifique o fim da valorização nas capitais — que continuam escassas em terreno bem localizado.
A estratégia mais equilibrada é diversificar: manter exposição a um ativo líquido em capital (mais fácil de vender) e buscar rentabilidade e ganho de capital em uma cidade média com fundamentos econômicos sólidos.
Perguntas frequentes sobre êxodo das capitais e mercado imobiliário
Imóvel em capital vai desvalorizar por causa do êxodo urbano? Não de forma generalizada. Imóveis bem localizados, com infraestrutura e transporte, tendem a manter valor. O risco de desvalorização real está em unidades antigas, sem garagem e em áreas periféricas.
Qual cidade média é a melhor para investir hoje? Não existe resposta única. Priorize municípios com economia diversificada, saldo positivo de empregos nos últimos dois anos, crescimento populacional confirmado no Censo e boa conexão rodoviária com uma capital.
Dá para financiar imóvel no interior com a mesma facilidade? Sim, para imóveis urbanos regulares. A diferença está na avaliação bancária mais conservadora e em prazos um pouco maiores de análise.
Aluguel no interior rende mais que na capital? Em geral, sim, em percentual sobre o capital investido. Em contrapartida, a vacância tende a ser maior e o perfil de inquilinos, mais restrito.
Vale a pena vender na capital para comprar no interior? Vale se a mudança for de vida, não apenas financeira. Antes de vender, experimente alugar por 6 a 12 meses na cidade escolhida: é o teste mais barato que existe contra um arrependimento caro.