VGV é a sigla de Valor Geral de Vendas: a soma do valor potencial de venda de todas as unidades de um empreendimento imobiliário. Em outras palavras, é quanto o projeto renderia se cada apartamento, loja, sala ou lote fosse vendido pelo preço de tabela.
Se você viu a sigla em uma notícia ("construtora lança empreendimento com VGV de R$ 180 milhões"), em um release trimestral ou numa conversa com um corretor, este guia responde tudo: o que o número significa, como calculá-lo, quais são suas variações e — talvez o mais importante — o que ele não diz.
O que significa VGV no mercado imobiliário
O VGV nasceu no setor de incorporação como uma forma rápida de dimensionar o tamanho de um projeto. Antes de existir obra, matrícula individualizada ou uma única venda registrada, a incorporadora já consegue estimar quanto aquele terreno pode gerar de receita. Esse número vira a referência para tudo: orçamento, captação de crédito, verba de marketing e metas de vendas.
Com o tempo, o VGV virou também o "tamanho oficial" das incorporadoras. Quando uma empresa listada na B3 anuncia que lançou R$ 2 bilhões em VGV no ano, está dizendo qual foi o potencial de vendas colocado no mercado naquele período.
VGV não é lucro, faturamento nem patrimônio
Esse é o mal-entendido mais comum. O VGV é receita potencial bruta. Dele ainda serão descontados:
- custo do terreno;
- custo de construção (que costuma representar a maior fatia);
- impostos sobre a venda;
- comissões de corretagem e verba de marketing;
- despesas administrativas e financeiras.
Além disso, o VGV pressupõe que 100% das unidades serão vendidas pelo preço de tabela — o que raramente acontece exatamente assim.
Exemplo rápido
Um prédio com 50 apartamentos iguais, com preço de tabela de R$ 500 mil cada:
50 × R$ 500.000 = VGV de R$ 25 milhões.
Simples assim. A complexidade aparece quando o empreendimento tem tipologias diferentes.
Como calcular o VGV passo a passo
Fórmula básica
VGV = número de unidades × preço médio de venda por unidade
Funcional para empreendimentos padronizados, com plantas iguais.
Cálculo por tipologia
Quando há plantas e preços distintos, calcule o VGV de cada tipologia e some no final. Exemplo prático:
- 24 unidades de 2 dormitórios (55 m²) a R$ 420.000 → R$ 10.080.000
- 16 unidades de 3 dormitórios (78 m²) a R$ 610.000 → R$ 9.760.000
- 2 coberturas duplex (140 m²) a R$ 1.250.000 → R$ 2.500.000
- 4 lojas no térreo a R$ 480.000 → R$ 1.920.000
- 10 vagas extras a R$ 45.000 → R$ 450.000
VGV total = R$ 24.710.000
Repare que vagas avulsas, lojas, salas comerciais e unidades especiais entram na conta. Muita gente esquece desses itens e subestima o potencial do projeto — ou, ao contrário, infla o número somando áreas que na prática não serão comercializadas separadamente.
Cálculo pelo valor do metro quadrado
Outro caminho, útil em estudos preliminares de viabilidade:
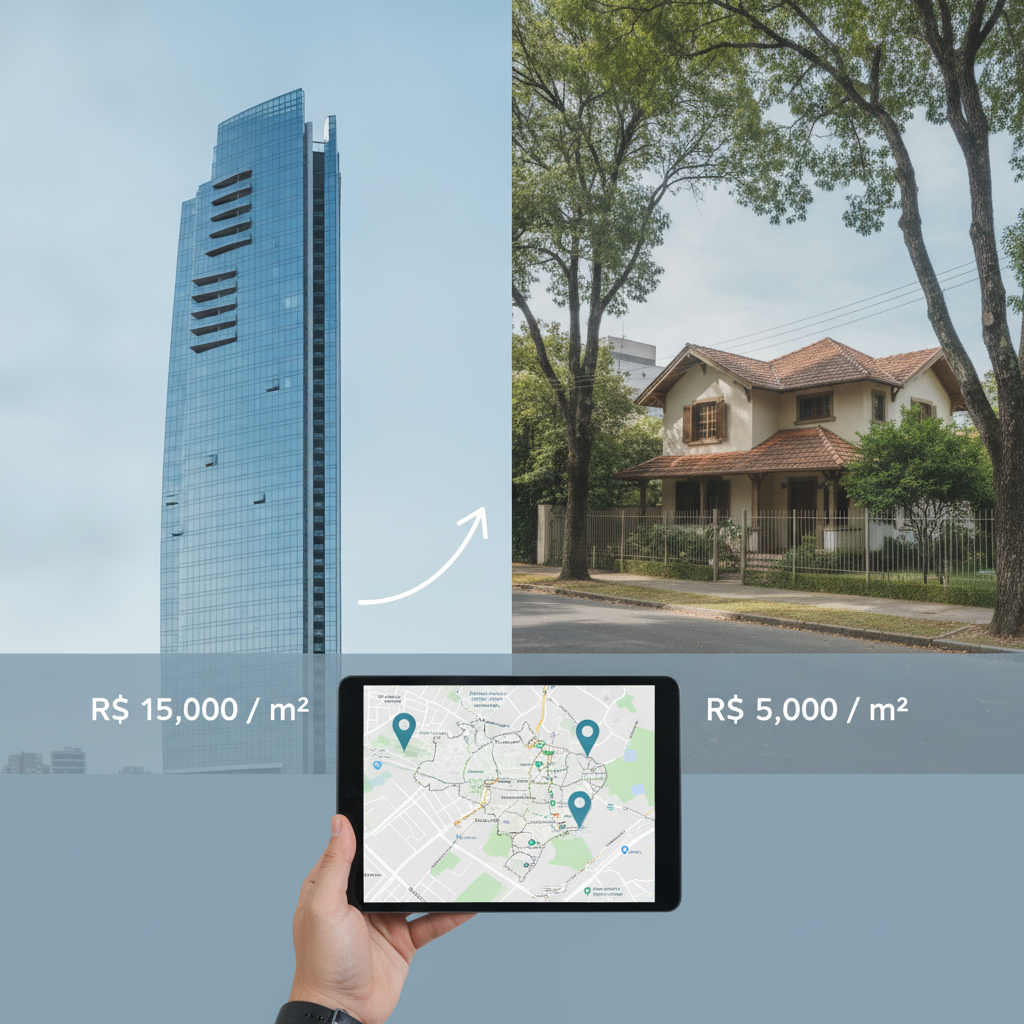
VGV = área privativa total a ser vendida × preço médio do m² na região
Se um projeto prevê 4.200 m² de área privativa e o m² praticado no bairro está em torno de R$ 8.500, o VGV estimado fica próximo de R$ 35,7 milhões. É uma aproximação: o preço por m² varia conforme andar, posição solar, metragem da unidade e fase de vendas (unidades lançadas costumam ter tabela mais baixa que as vendidas na reta final da obra).
VGV lançado, VGV vendido e VGV líquido: as variações do indicador
- VGV lançado: o potencial total do empreendimento no momento do lançamento. É o número que aparece nas manchetes.
- VGV vendido: quanto desse potencial virou contrato assinado. Se o projeto de R$ 25 milhões vendeu 30 das 50 unidades, o VGV vendido pode ser de R$ 15 milhões.
- VGV bruto × VGV líquido: o líquido desconta descontos comerciais concedidos na negociação, distratos (contratos cancelados) e devoluções. Em períodos de juros altos, a diferença entre bruto e líquido pode ser relevante.
- VGV % participação da incorporadora: em parcerias e SPEs (Sociedades de Propósito Específico), duas ou mais empresas dividem o projeto. Se a incorporadora tem 60% da SPE, seu VGV próprio é 60% do VGV total. Por isso os relatórios sempre separam "VGV 100%" de "VGV parte da companhia".
Essa separação não é preciosismo contábil: é o que permite comparar empresas de forma justa. Uma companhia que anuncia R$ 3 bilhões em VGV 100%, mas detém participação média de 50% nos projetos, entregou metade disso em receita própria.
Por que o VGV é um número importante
1. Termômetro de porte. O VGV diz, em uma linha, se estamos falando de um prediozinho de bairro ou de um complexo de torres. Também mede a capacidade de execução da incorporadora ao longo do tempo.
2. Base de dimensionamento. Boa parte do orçamento de um lançamento é definida como percentual do VGV. No mercado brasileiro é comum ver verba de marketing entre 2% e 4% do VGV e comissão de corretagem entre 4% e 6% — percentuais que variam bastante por região, padrão do produto e modelo de venda (equipe própria ou imobiliária terceirizada).
3. Análise de crédito. Bancos que concedem crédito à produção (financiamento de obra) usam a relação entre VGV, custo de obra e vendas realizadas para calcular o risco. Um dos critérios comuns é exigir um percentual mínimo de vendas antes de liberar as parcelas maiores do financiamento.
4. Indicador de aquecimento de mercado. Quando entidades do setor divulgam o VGV lançado por cidade e o comparam ano a ano, temos um retrato claro do apetite das incorporadoras e da oferta futura.
5. Gestão interna. Metas de vendas, projeção de caixa e cronograma físico-financeiro são todos construídos sobre a curva de realização do VGV.
O que o VGV NÃO diz sobre um empreendimento
- VGV alto não é sinônimo de lucro alto. Um projeto de R$ 100 milhões com margem bruta de 18% gera menos resultado que um de R$ 60 milhões com margem de 35%. No mercado brasileiro, margens brutas de incorporação costumam circular entre 25% e 35%, com variações grandes por segmento.
- VGV lançado não é dinheiro em caixa. A receita entra ao longo de 3 a 5 anos, conforme as vendas acontecem e a obra evolui (o reconhecimento contábil segue o avanço físico da construção).
- Distratos e estoque parado distorcem a leitura. Um VGV vendido robusto que depois vira cancelamento não gera caixa.
- O número isolado engana. Sempre olhe margem bruta, VSO, estoque pronto e endividamento junto com o VGV.
VGV, permuta e terreno: como a negociação entra na conta
No Brasil, é muito comum que o terreno seja pago por permuta, e não em dinheiro. Existem dois formatos:
- Permuta física: o dono do terreno recebe unidades prontas do empreendimento.
- Permuta financeira: o dono recebe um percentual do VGV, pago conforme as vendas acontecem.
Os percentuais variam conforme localização e escassez de terrenos. Em regiões periféricas ou cidades médias, permutas na faixa de 10% a 20% do VGV são frequentes; em bairros valorizados de capitais, onde o terreno é o ativo mais disputado, não é raro passar de 30%. São faixas indicativas de mercado, não regras fixas — cada negociação depende do potencial construtivo, do zoneamento e do produto planejado.
O impacto é direto: se o VGV total é R$ 40 milhões e a permuta é de 20%, o VGV próprio da incorporadora cai para R$ 32 milhões. Por isso, ao ler o número de um lançamento, vale perguntar se ele já considera a parte do terrenista.
Para quem tem um terreno e recebe uma proposta, o raciocínio é o mesmo, invertido: peça o estudo de massa (quantas unidades cabem), o preço médio por m² projetado e calcule o VGV. Só assim é possível avaliar se o percentual oferecido é justo.
VGV e outros indicadores que andam juntos
- VSO (Velocidade Sobre Oferta): percentual do estoque disponível vendido no mês. É o indicador que mostra se o VGV está virando venda. VSO mensal acima de 10% costuma indicar produto bem posicionado; abaixo de 5% acende o alerta de preço ou localização desalinhados.
- Ticket médio e preço por m²: refinam a leitura. Dois projetos com o mesmo VGV podem ter perfis de risco muito diferentes — 300 unidades econômicas ou 40 unidades de alto padrão.
- Margem bruta e ROI: mostram quanto do VGV efetivamente vira resultado.
- Landbank (banco de terrenos): o VGV potencial futuro guardado em terrenos já adquiridos. Indica o pipeline da empresa para os próximos anos.
Combinados, esses indicadores contam a história completa: quanto a empresa lançou, quão rápido vendeu, com que margem e o que ainda tem no estoque de terrenos.
Como investidores e compradores podem usar o VGV na prática
Investidor pessoa física. Some o VGV lançado nos últimos 12 meses na região onde pretende comprar. Muita oferta futura no mesmo perfil de produto significa concorrência na hora de revender ou alugar.
Comprador de imóvel na planta. O VGV isolado importa pouco; o que importa é a velocidade de vendas. Um empreendimento com baixa comercialização pode ter dificuldade de obter crédito à produção e maior risco de atraso. Pergunte ao corretor quantas unidades já foram vendidas e verifique o registro da incorporação no cartório.
Investidor em ações e FIIs de desenvolvimento. Nos releases trimestrais, compare VGV lançado, VGV vendido (parte da companhia), VSO e estoque. Crescimento de lançamentos com queda de VSO e estoque subindo é um sinal amarelo.
Pequeno incorporador. Calcule o VGV antes de fechar o terreno. A conta básica de viabilidade é: VGV − (terreno + obra + impostos + comercialização + despesas) = resultado. Se a margem não se sustenta, o negócio não fecha, por mais atraente que o terreno pareça.
Checklist antes de confiar em um número de VGV
- O VGV é 100% do projeto ou apenas a parte da incorporadora?
- Já está descontada a permuta do terreno?
- É VGV lançado ou VGV vendido?
- O preço por m² usado é compatível com o que o mercado local pratica hoje?
- Vagas, lojas e áreas comuns comercializáveis estão na conta?
- Qual a margem bruta projetada e a VSO do produto?
Respondidas essas perguntas, o VGV deixa de ser uma sigla de manchete e vira o que sempre deveria ser: uma ferramenta de análise.